Cómo liquidar repartidores por entrega, ruta o turno
Una liquidación clara explica qué se paga, qué tarifa aplica y qué queda pendiente. Revisa tres modalidades con cálculos ficticios y separa remuneración, adelantos y dinero recaudado.
Define la unidad de pago antes de calcular montos
Liquidar repartidores consiste en relacionar el trabajo reconocido en un periodo con las reglas de pago acordadas. Puedes trabajar por entrega, ruta, turno o una combinación definida. Antes de automatizar, precisa qué evento genera el derecho al monto, quién lo valida y cómo se resuelven diferencias. Una hoja con totales no basta si nadie puede explicar de dónde sale cada importe.
Los ejemplos siguientes son ficticios, en soles y exclusivamente operativos. No representan tarifas de mercado ni una recomendación sobre contratación, impuestos o descuentos. En tu operación, documenta los acuerdos aplicables antes de configurar fórmulas. Separa cuatro conceptos: trabajo reconocido, ajustes aprobados, adelantos ya entregados y dinero recaudado por cuenta de la empresa. Cada uno necesita su propio soporte para que el cierre sea comprensible.
Ejemplo ficticio de liquidación por entrega
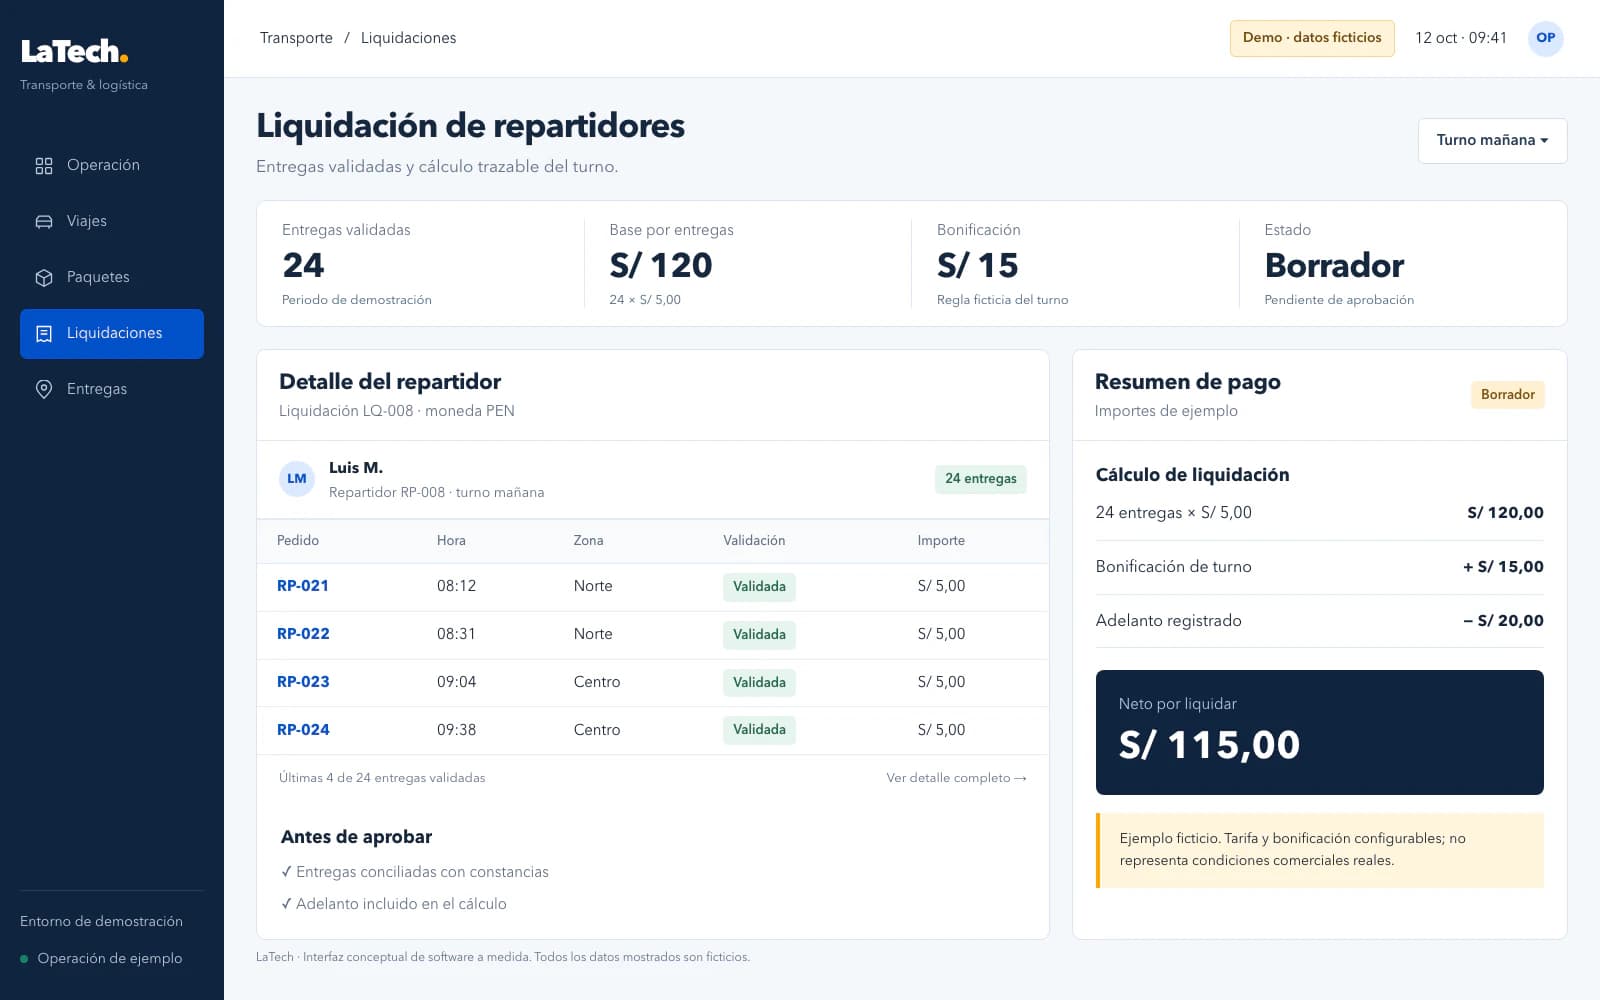
Supongamos una tarifa ficticia de S/ 5 por entrega validada. En el periodo hay 42 entregas que cumplen la regla acordada. El monto base es 42 × S/ 5 = S/ 210. Si existe un adicional autorizado de S/ 12 por una atención específica, el subtotal es S/ 222. Con un adelanto documentado de S/ 50, el saldo pendiente de pago es S/ 172.
Cada una de las 42 entregas debe aparecer en el detalle, con identificador y referencia a su validación. Los intentos fallidos no se suman automáticamente: su tratamiento depende del acuerdo. Si un mismo paquete tuvo dos intentos y una entrega, evita contar tres entregas. Cualquier pago por intento debe registrarse como un concepto distinto y tener una regla visible, sin alterar la cantidad de entregas efectivas.
Ejemplo ficticio de liquidación por ruta
En una modalidad por ruta, define qué incluye el recorrido: zona, jornada prevista, puntos asignados y condición de cierre. Imagina una tarifa ficticia de S/ 90 por ruta reconocida y tres rutas aceptadas durante el periodo. El monto base sería 3 × S/ 90 = S/ 270. Un adicional previamente autorizado de S/ 20 lleva el subtotal a S/ 290. Con S/ 60 de adelanto registrado, quedan S/ 230 pendientes.
El número de paradas puede servir para revisar la operación, pero no debe cambiar el pago si la regla acordada es por ruta y no contempla ese ajuste. Si una ruta queda incompleta o pasa a otro repartidor, identifica quién hizo cada tramo y qué decisión se aprobó. Evita repartir el monto después del cierre sin una explicación que ambas partes puedan revisar.
Ejemplo ficticio de liquidación por turno y esquemas mixtos
Para un turno, registra la unidad acordada y la confirmación de que fue cumplida. En otro ejemplo ficticio, cuatro turnos reconocidos a S/ 80 generan S/ 320. Si hay S/ 40 de adelantos documentados, el saldo pendiente es S/ 280. Este cálculo ilustra una modalidad operativa; las condiciones concretas deben corresponder a la relación y los acuerdos de tu empresa.
Si combinas un monto por turno con un incentivo por entrega, indica qué entregas califican y desde qué umbral. Aclara si el incentivo se suma al monto base o lo reemplaza. De lo contrario, el mismo dato puede generar dos interpretaciones razonables. Conserva la versión de la regla aplicada a cada periodo para que un cambio posterior de tarifa no recalcule silenciosamente una liquidación ya aprobada.
Corte, evidencia y revisión de excepciones
Define fecha y hora del corte, zona horaria y tratamiento de eventos sincronizados tarde. Una entrega realizada antes del corte puede registrarse después por falta de conexión. El sistema debe conservar ambos momentos y señalar el caso para revisión. No conviene mover automáticamente trabajo entre periodos sin que alguien entienda el criterio. Cada liquidación necesita una lista estable de conceptos incluidos.
La evidencia ayuda a validar el trabajo según las reglas acordadas, pero requiere revisión cuando está incompleta o es contradictoria. Un punto GPS no equivale a un estado ni a una prueba de entrega. Un intento con incidencia tampoco debe desaparecer porque no genere pago en una modalidad particular. Mantén separados el historial operativo y la decisión económica, con motivos y responsables para los ajustes que correspondan.
Separa recaudación, adelantos y pago al repartidor
Considera otro ejemplo ficticio: el repartidor recaudó S/ 600 por pedidos y ya entregó S/ 450 a caja. Quedan S/ 150 de recaudación por rendir. Ese saldo pertenece al circuito de cobranza y debe mostrarse por separado del saldo de remuneración. No lo combines automáticamente con los S/ 172 del ejemplo por entrega ni presentes la diferencia como pago final sin una conciliación autorizada.
Los adelantos requieren fecha, importe y referencia de entrega para evitar descontarlos dos veces. Los gastos reembolsables necesitan su propia aprobación y sustento. Si aparece una diferencia, conserva el monto original y registra el ajuste por separado. Un historial claro permite verificar qué se calculó, qué se discutió y qué se aprobó, sin sobrescribir números hasta que el total parezca correcto.
Del borrador al pago con trazabilidad
Organiza el proceso en borrador, revisado, aprobado y pagado. Durante la revisión, el repartidor debe poder consultar el detalle y reportar una observación por concepto. Al aprobar, conserva la tarifa y los registros utilizados. Si después aparece un error, documenta una rectificación vinculada a la liquidación anterior. Marcar un cálculo como aprobado no demuestra que el dinero haya sido transferido.
Para empezar, prueba un periodo acotado con ejemplos de entrega, ruta, turno, devolución y registro tardío. Compara el cálculo con los acuerdos y verifica que ningún concepto aparezca dos veces. El objetivo es que puedas reconstruir cualquier saldo desde sus registros, explicar una diferencia y cerrar pendientes con responsables claros. Cuando ese circuito sea consistente, automatizar fórmulas dejará de trasladar dudas de una planilla a una pantalla.
Soluciones relacionadas
Software de transporte a medida en Perú
Desarrollamos software de transporte a medida para taxis, courier, despacho de flotas y última milla. Define con Latech el sistema que tu operación necesita.
Software de gestión de flotas y despacho
Desarrollamos software a medida para coordinar flotas y repartidores: disponibilidad, asignaciones, cambios de turno y revisión del trabajo realizado.
Software de última milla a medida
Desarrollamos software de última milla para gestionar intentos de entrega, incidencias, prueba de entrega digital y revisión de resultados según tu operación.
También te puede interesar
Qué debe tener un ERP de courier y mensajería: guía operativa
Evalúa el sistema siguiendo un envío completo: ingreso, asignación, intento de entrega, evidencia y cierre. Este checklist distingue funciones necesarias, reglas de negocio y capacidades que debes comprobar.
Prueba de entrega digital: qué debe registrar un POD
Un POD vincula un envío con evidencia de lo que ocurrió en la entrega. Define qué capturar, cómo revisar excepciones y quién puede consultar fotos, datos del receptor y confirmaciones.
Cómo funciona una central de despacho de taxis corporativos
Una central de despacho conecta cada reserva con un conductor y un cierre verificable. Aprende qué datos registrar, cómo asignar servicios y por qué un mapa GPS no reemplaza los estados de operación.
Explora cómo conectamos reparto, evidencia y liquidación en una sola operación. Comparte tus reglas de liquidación para definir un alcance con tarifas, revisión y trazabilidad de pagos.
Háblanos por WhatsApp